FintrixBook: Expense tracker

Mga screenshot
Mga detalye
- Rating
- 492.00 mga review
- Bersyon
- 1.0
- Developer
- I Love Nursery
Pagsusuri ni Norviv
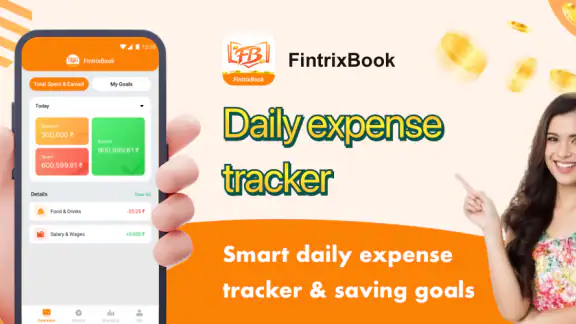
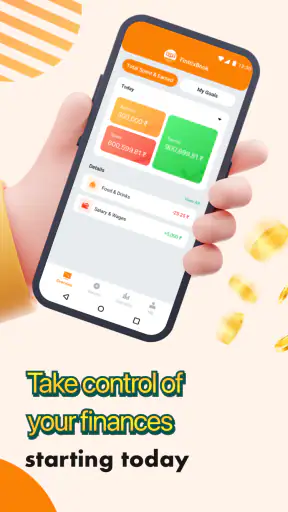
Sa unang paggamit ko sa FintrixBook, ang pinaka kapansin-pansin ay ang tuwirang layunin nito: tulungan kang bantayan ang pang-araw-araw na gastos at magtakda ng mga layunin sa pag-iipon. Isa itong libreng app sa kategoryang pampinansya mula sa I Love Nursery, at mas bagay ito sa taong gustong magkaroon ng simpleng lugar para itala ang galaw ng pera kaysa sa gumagamit na naghahanap ng kumpletong banking platform.
Hindi ko ito tinitingnan bilang kapalit ng bangko o digital wallet. Mas tama itong isipin bilang personal na talaan na maaari mong balikan kapag gusto mong malaman kung saan napupunta ang budget. Sa ganitong gamit, may malinaw itong halaga: binabawasan nito ang pag-asa sa alaala, resibo, o kalat-kalat na notes sa telepono. Ngunit mahalaga ring maging makatotohanan. Ang tagumpay nito ay nakasalalay sa regular mong paglalagay ng impormasyon, kaya hindi sapat ang pag-install lamang.
Gaano kadaling basahin at gamitin ang mga pangunahing gawain
Para sa akin, ang pinakamahalagang unang pagsusuri sa isang finance app ay kung naiintindihan agad ng user kung ano ang dapat gawin. Sa FintrixBook, ang konsepto ay madaling ipaliwanag: magtala ng gastos, tingnan ang kabuuan, at subaybayan ang layunin sa pag-iipon. Hindi mo kailangang maging bihasa sa accounting para makita kung bakit kapaki-pakinabang ang ganitong workflow.
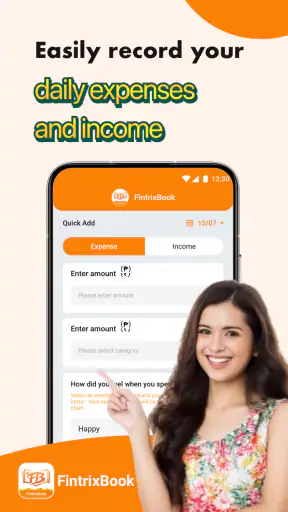
Mas malinaw ang karanasan kapag isang gawain lang ang iniisip mo bawat bukas. Halimbawa, pagkatapos bumili ng pagkain, maaari mong itala ang halaga habang sariwa pa sa isip mo ang transaksiyon. Sa halip na hintayin ang katapusan ng linggo at subukang buuin mula sa mga resibo, nagiging mas maaasahan ang personal mong rekord. Ito ang praktikal na lakas ng app: hinihikayat nitong gawing maliit at paulit-ulit ang isang gawaing madalas ipinagpapaliban.
Para sa mga taong madaling malito sa maraming menu, mas kanais-nais ang ganitong direktang paraan kaysa sa isang komplikadong budget suite. Kapag ang kailangan mo lang ay magdagdag ng gastos at tingnan ang progreso ng ipon, hindi nakatutulong ang napakaraming chart, account type, o setting. Sa kabilang banda, kung umaasa ka sa awtomatikong pagkuha ng transaksiyon mula sa bangko, maaaring mas angkop sa iyo ang ibang uri ng serbisyo.
May isa akong praktikal na payo: bago gamitin ang app sa buong buwan, pumili muna ng iilang kategoryang talagang ginagamit mo sa buhay araw-araw. Maaaring pagkain, pamasahe, bayarin, at personal na gastos. Kapag sinubukan mong gawing sobrang detalyado agad ang bawat entry, mas tumataas ang posibilidad na mapagod ka at tuluyang tumigil. Ang mas payak na talaang napapanatili ay mas kapaki-pakinabang kaysa sa perpektong sistema na hindi mo nabubuksan.
Sa usapin ng readability, mahalaga rin ang laki ng teksto at contrast na ginagamit ng telepono mo. Hindi ko ipagpapalagay na awtomatikong angkop ang bawat screen para sa lahat ng paningin, lalo na dahil magkakaiba ang mga display, font setting, at antas ng liwanag. Kung nahihirapan kang basahin ang mga halaga o label, subukan ang system text size at display setting ng iyong device. Nakakatulong ito, ngunit hindi nito ginagarantiya na magiging komportable ang bawat bahagi ng interface.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Ang pinakamalaking accessibility advantage nito ay ang mababang mental load ng pangunahing ideya. Hindi nito hinihingi na sabay mong intindihin ang pamumuhunan, credit score, utang, at bank synchronization para makapagsimula. Para sa bagong nagba-budget, estudyante, o taong nais lang magkaroon ng mas malinaw na pananaw sa maliliit na gastos, magandang panimulang punto ang ganoong pagiging simple.
Isang makatotohanang araw ng paggamit
Isipin ang isang empleyadong tumatanggap ng sweldo at gustong magtabi para sa isang mahalagang personal na layunin. Sa umaga, may pamasahe; sa tanghali, may pagkain; sa gabi, may maliit na online purchase. Kung itatala niya ang mga ito sa mismong oras na nangyari, mas madaling makita kung alin ang paulit-ulit na kumakain sa budget. Sa halip na sisihin ang sarili sa dulo ng buwan, mayroon siyang konkretong tala na maaaring gawing batayan ng susunod na desisyon.
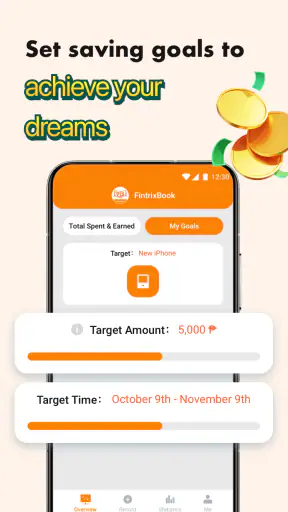
Mas kapaki-pakinabang ang ganitong routine kung ilalagay mo rin ang layunin sa pag-iipon bago ka magsimulang maghabol ng malaking pagbabago. Halimbawa, maaari mong hatiin sa maliliit na hakbang ang isang target at tingnan ang progreso matapos ang bawat linggo. Hindi nito awtomatikong mapipigilan ang impulse buying, pero ginagawa nitong mas nakikita ang trade-off: ang perang ginastos ngayon ay perang hindi napunta sa pinaplano mong ipon.
Pag-angkop sa iba’t ibang kakayahan, kilos, at pandama
Sa motor na aspeto, ang paglalagay ng gastos ay karaniwang nangangailangan ng pag-tap, pag-type, at pagpili ng mga opsiyon sa screen. Para sa user na may maayos na kontrol sa touch input, diretso ito. Para naman sa may panginginig ng kamay, limitadong galaw, o hirap sa maliliit na target, maaaring maging mas mahirap ang paulit-ulit na pag-edit at pag-save ng entries.
Dito makatutulong ang mga pangkalahatang setting ng Android o iOS device gaya ng mas malaking text, touch accommodation, voice input, o external keyboard kung sinusuportahan ng iyong telepono ang mga ito. Gayunman, hindi ko ituturing ang mga setting na iyon bilang patunay na espesyal na idinisenyo ang app para sa lahat ng motor o visual needs. Ang tunay na karanasan ay depende sa device, operating system, at kung gaano karaming interaction ang hinihingi ng bawat screen.
Kung mabagal kang mag-type, may simpleng workflow na maaari mong subukan: itala muna ang halaga at isang maikling label, saka mo na ayusin ang kategorya kapag may oras ka. Sa ganitong paraan, hindi nagiging hadlang ang pangangailangang kumpletuhin agad ang bawat detalye. Ang trade-off ay maaaring hindi kasing linis ng tala mula sa unang entry, kaya magandang maglaan ng maikling review sa gabi o sa katapusan ng linggo.
Para sa sensory considerations, maaaring maging mahalaga ang liwanag ng screen, animation, tunog ng device, at dami ng visual information. Hindi ko ipipilit na pare-pareho ang epekto ng mga ito sa bawat user. Kung sensitibo ka sa liwanag, gamitin ang dark mode o brightness control ng telepono kung available sa iyong setup. Kung mas umaasa ka sa audio kaysa visual na input, dapat mong subukan mismo kung sapat ang screen-reading o voice-control support ng iyong device para sa mga label at field ng app.
May mga user ding mas komportable kapag may malinaw na pagkakaiba sa pagitan ng gastos at ipon, lalo na kung may color-based presentation. Para sa may color-vision difficulty, hindi dapat umasa sa kulay lamang sa pag-unawa ng isang halaga. Kung ang impormasyon ay hindi sapat na malinaw kapag tinitingnan nang hindi umaasa sa kulay, maaaring kailanganin mong gumamit ng mas malalaking text, zoom, o sariling routine sa pag-check ng entries. Ito ang uri ng praktikal na pagsubok na mas mahalaga kaysa sa pangakong pangkalahatan tungkol sa accessibility.
Kapaki-pakinabang sa mababang koneksiyon at abalang sitwasyon
Ang personal na expense tracking ay kadalasang ginagamit sa mga sandaling hindi perpekto ang kondisyon: nasa palengke, nakapila, nasa biyahe, o nagmamadali pagkatapos ng bayaran. Sa ganitong sitwasyon, ang pinakamahalaga ay hindi ang dami ng feature kundi kung kaya mong tapusin ang entry nang hindi nawawala ang focus. Kung kailangan mong maghintay ng tahimik na lugar para magtala, malamang na marami kang makaligtaang maliit na gastos.
Hindi ko ipagpapalagay na pareho ang behavior ng app sa lahat ng koneksiyon o device. Kaya magandang subukan ito sa karaniwang lugar kung saan mo talaga gagamitin: sa bahay, sa labas, at kapag mabagal ang signal. Kung hindi mo agad maitala ang isang gastos, gumamit muna ng pansamantalang note sa telepono at ilipat ito sa app sa oras na mas komportable ka. Ang mahalaga ay magkaroon ng malinaw na backup routine kaysa umasa sa alaala.
Para sa taong may limitadong oras o enerhiya, may magandang prinsipyo rito: huwag gawing bagong proyekto ang pagba-budget. Magtakda ng isang maikling oras bawat araw para sa entries at isang mas mahabang pagsusuri kapag kailangan. Sa ganitong paraan, hindi mo kailangang buksan ang app sa bawat maliit na desisyon kung nakakapagod iyon; maaari mong pagsama-samahin ang mga tala, basta hindi mo hahayaang maipon nang sobra.
Mga hadlang na dapat paghandaan bago umasa rito
Ang unang limitasyon ay manual discipline. Kung walang awtomatikong rekord mula sa iyong mga account, kailangan mong maging responsable sa paglalagay ng bawat gastos. Para sa ilan, ito ang mismong benepisyo dahil mas napapansin nila ang bawat pagbili. Para sa iba, lalo na sa maraming account o madalas na cashless transactions, maaari itong maging dagdag na trabaho kumpara sa app na awtomatikong kumukuha ng data.
Ang ikalawang hadlang ay ang panganib ng hindi pantay na entries. Kapag minsan ay detalyado ang kategorya at minsan ay malabo ang label, maaaring maging mahirap gumawa ng makabuluhang pagsusuri. Kaya inirerekomenda kong magtakda ka ng sarili mong simpleng panuntunan: pare-parehong pangalan para sa paulit-ulit na gastos, at isang hiwalay na kategorya para sa mga hindi mo pa matukoy. Mas madaling ayusin ang ilang malinaw na grupo kaysa maraming halos magkakaparehong label.
Ang ikatlong konsiderasyon ay privacy sa praktikal na antas. Ang expense record ay maaaring magpakita ng personal na gawi, kaya dapat mong isipin kung sino ang may access sa iyong telepono at kung paano mo pinoprotektahan ang device. Hindi ko gagawing kapalit ng security advice ang isang app review. Ang maingat na screen lock, pag-iwas sa pagbabahagi ng sensitibong screenshot, at regular na pag-check ng iyong sariling device settings ay nananatiling mahalaga.
Mayroon ding limitasyon sa pagiging angkop nito sa magkasanib na pananalapi. Kung maraming tao ang kailangang sabay na mag-edit ng iisang budget, ang simpleng personal tracker ay maaaring hindi sapat para sa malinaw na collaboration. Mas mainam ang ganitong app para sa sariling gastos o para sa isang taong namamahala ng personal na tala. Kung ang pangunahing pangangailangan mo ay shared household accounting, dapat mong ihambing ito sa tool na tahasang nakatuon sa maraming user.
Hindi rin ito ang unang pipiliin ko para sa taong nangangailangan ng masusing business bookkeeping, invoice workflow, tax records, o malalim na financial reporting. Ang mga pangangailangang iyon ay nangangailangan ng ibang antas ng istruktura at kontrol. Ang FintrixBook ay mas kapaki-pakinabang kapag ang tanong mo ay, “Magkano ang ginastos ko at umuusad ba ang ipon ko?” kaysa, “Paano ko pamamahalaan ang kumpletong operasyon ng isang negosyo?”
Pagkukumpara sa karaniwang alternatibo
Kung ikukumpara sa notebook, mas madaling balikan at ayusin ang digital na tala, at hindi mo kailangang magdala ng hiwalay na papel. Ngunit may kalamangan ang notebook para sa taong mas mabilis magsulat kaysa mag-navigate sa touch screen. Kung madalas kang nasa lugar na ayaw mong ilabas ang telepono, maaaring mas praktikal ang maliit na papel bilang pansamantalang tala, saka mo na lamang ilipat ang impormasyon sa app.
Kung ikukumpara naman sa spreadsheet, mas kaunti ang kailangang i-set up sa isang nakatuong expense tracker. Hindi mo na kailangang gumawa ng sariling formulas para lamang magsimula. Gayunman, mas malawak ang spreadsheet para sa user na gustong magdisenyo ng sariling report, maghambing ng maraming buwan, o gumawa ng komplikadong household budget. Dito makikita ang malinaw na trade-off: mas simple ang FintrixBook, ngunit mas limitado ang kalayaang gumawa ng custom system.
Sa banking app, karaniwang mas malapit ang impormasyon sa aktuwal na account activity, ngunit hindi iyon palaging pinakamadaling lugar para sa personal na pagpaplano ng layunin sa pag-iipon. Sa FintrixBook, ang halaga ay nasa sinadyang pagtingin mo sa gastos at target, hindi sa pagiging opisyal na rekord ng bangko. Kaya maaari itong gamitin kasabay ng banking app, basta hindi mo ipagpapalit ang personal na tala sa bank statement kapag kailangan ng eksaktong financial record.
Kung gumagamit ka na ng notes app, ang tanong ay kung kailangan mo ng mas organisadong habit. Para sa iilang gastos lamang bawat linggo, maaaring sapat na ang notes. Ngunit kung gusto mong magkaroon ng mas consistent na paraan ng pagsubaybay at layunin, mas may saysay ang isang app na ginawa para sa ganitong gawain. Ang desisyon ay hindi tungkol sa pinakamaraming feature; tungkol ito sa sistemang kaya mong panatilihin.
Para kanino ito, at sino ang mas mabuting umiwas
Inirerekomenda ko ito sa mga nagsisimula pa lamang mag-budget, sa mga gustong makita ang maliliit na araw-araw na gastos, at sa mga may isang malinaw na layunin sa pag-iipon. Maaari rin itong maging kapaki-pakinabang sa user na ayaw ng komplikadong financial dashboard at mas gusto ang sariling manual na kontrol. Dahil libre ito, madali mong masusubukan kung tugma sa routine mo bago ka magpasya kung kailangan mo ng mas advanced na tool.
Ang age rating nitong 3+ ay nagpapakitang mababa ang itinakdang content age, ngunit hindi ibig sabihin nito na ang app ay laruan o angkop na financial education para sa bata nang walang gabay. Para sa mas batang user, dapat pa ring may matanda na tumutulong sa pag-unawa sa pera, privacy, at tamang paglalagay ng impormasyon.
Ang mga naghahanap ng awtomatikong bank sync, multi-user household controls, business accounting, o malalim na financial analysis ay dapat maghanap muna ng ibang opsiyon. Hindi rin ito ang pinakamagandang piliin kung alam mong bihira kang mag-update ng manual records. Sa ganitong kaso, mas magiging praktikal ang isang system na awtomatikong kumukuha ng transaksiyon o ang simpleng paraan na talagang ginagamit mo araw-araw.
Huling pagtatasa sa inclusivity at pang-araw-araw na halaga
Sa kasalukuyang bersyon na 1.0, nakikita ko ang FintrixBook bilang isang payak na personal finance companion na may malinaw na gamit, ngunit kailangan pa ring suriin ng bawat user ang aktuwal na ginhawa nito sa sariling device. Gumagana ang pangunahing ideya para sa iba’t ibang antas ng karanasan sa budgeting, at nakatutulong ang simpleng workflow sa mga madaling ma-overwhelm ng mas kumplikadong finance apps.
Ang app ay inilabas noong Mayo 9, 2026, at mayroon itong minimum na Android requirement na 7.0. May average rating itong 4.8 mula sa humigit-kumulang dalawang libong rating, habang nakalampas na sa sampung libong installs. Ipinapakita nito na may positibong pagtanggap at sapat na interes para sa isang bagong tool, ngunit hindi ko gagamitin ang mga numerong iyon bilang garantiya na babagay ito sa bawat user o device.
Sa huli, ang tunay na inclusive value nito ay nakasalalay sa kakayahan mong iangkop ang paraan ng paggamit: mas malaking text kung kailangan, mas maikling entries kung mabagal ang pag-type, at regular na review para sa mga entry na naantala. Hindi nito inaalis ang lahat ng hadlang, lalo na para sa users na nangangailangan ng advanced assistive interaction o shared financial management. Pero para sa taong nais magsimula ng mas malinaw na habit sa gastos at ipon, sulit itong subukan.
Ang aking hatol: piliin ang FintrixBook kung gusto mo ng libreng, personal, at madaling maintindihang paraan para bantayan ang pera, at handa kang maging consistent sa manual na pagtatala. Iwasan ito kung ang hinahanap mo ay awtomatikong banking, kumplikadong accounting, o malawak na collaboration. Para sa tamang user, sapat ang pagiging simple nito upang maging kapaki-pakinabang; para sa mas advanced na pangangailangan, mas mabuting pumili ng tool na mas malawak ang kontrol at mas angkop sa iyong paraan ng pag-access.
Mga madalas itanong
01Ano ang FintrixBook: Expense tracker at para kanino ito angkop?
Ang FintrixBook: Expense tracker ay isang app para sa pagtatala at pagsubaybay ng mga gastusin, kita, at iba pang transaksiyong pinansyal. Sa paggamit nito, mas madali mong makikita kung saan napupunta ang iyong pera at kung aling mga kategorya ang pinakamalaki ang ginagastusan. Angkop ito sa mga estudyante, empleyado, freelancer, pamilya, at maliliit na negosyong nangangailangan ng mas organisadong personal na budget.
02Paano ginagamit ang FintrixBook sa pagtatala ng mga gastos?
Karaniwang nagsisimula ang paggamit sa pagdaragdag ng transaksiyon, pagpili ng kategorya, paglalagay ng halaga, at pagtatakda ng petsa o tala kung kinakailangan. Maaari mong i-record ang pagkain, pamasahe, bayarin, pamimili, at iba pang gastusin upang magkaroon ng malinaw na kasaysayan. Para maging kapaki-pakinabang ang mga ulat, mahalagang regular at tumpak ang paglalagay ng bawat transaksiyon, kahit maliliit na halaga.
03May mga ulat o buod ba tungkol sa aking paggastos?
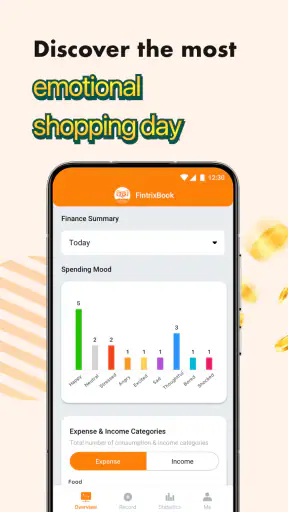
Ang pangunahing pakinabang ng isang expense tracker tulad ng FintrixBook ay ang pagbibigay ng mas malinaw na buod ng iyong pinansiyal na gawain. Depende sa bersyon at mga tampok na available sa iyong device, maaaring makita ang kabuuang gastos, kita, balanse, o paghahati ng gastusin ayon sa kategorya at panahon. Nakakatulong ito upang matukoy ang mga paulit-ulit na gastos at makapagplano ng mas makatotohanang budget.
04Ligtas ba ang aking personal at pinansiyal na impormasyon sa FintrixBook?
Bago maglagay ng sensitibong impormasyon, mainam na basahin ang privacy policy, mga pahintulot, at impormasyon tungkol sa pag-iimbak ng datos sa app listing. Iwasang ilagay ang buong password, PIN, numero ng card, o iba pang detalye na hindi kailangan para sa pagtatala ng gastos. Gumamit din ng screen lock sa iyong telepono at panatilihing updated ang app. Ang aktuwal na antas ng seguridad ay maaaring mag-iba depende sa bersyon at paraan ng pagproseso ng datos.
05Libre ba ang FintrixBook, at kailangan ba ng internet para magamit ito?
Maaaring mag-iba ang presyo, advertising, at mga premium na tampok ng FintrixBook depende sa platform, bersyon, at rehiyon. Suriin ang Google Play Store o App Store bago mag-download upang makita kung may in-app purchases o subscription. Para sa mga simpleng lokal na tala, maaaring gumana ang ilang bahagi kahit offline, ngunit posibleng kailangan ng internet para sa backup, synchronization, updates, o iba pang online na serbisyo.


